電網擴建需時十年,再生能源成 AI 算力瓶頸解方
AI 帶動了資料中心的興建熱潮,然而吊詭的是,雖然資料中心可以在數年內完成融資與建設,但為其供電的電網,往往需要十年甚至更久才能完成擴建。有鑑於此,AI 基礎設施的下一個必須突破的瓶頸,全在於能否按時取得電力供應。相對於其他發電方式,建置速度更快且成本更低的再生能源將成為持續為 AI 供電的關鍵。
編譯/酷魯
長久以來,晶片一直是左右 AI 部署的最大關鍵。但隨著電力資源的日益稀缺,電網排隊順位、發電權,以及融資能力更成為重要性與日俱增的決定性因素。然而世界經濟論壇(World Economic Forum,WEF)於今年 6 月發布的《2026 年能源轉型指數》(Energy Transition Index 2026)卻顯示,包括融資環境、政策確定性,以及基礎設施狀況皆呈現同步惡化的趨勢,這也是十多年來首次出現的狀況。
該報告還指出,2025 年全球能源投資超過 3.3 兆美元,其中 2.3 兆美元投入潔淨能源。表面上看起資金似乎集中在潔淨能源上,但事實上卻高達約 75% 的資金都集中在少數先進市場上。反觀未來最需要新增電力的新興市場,其融資成本卻高出兩到三倍,未來這方面的投資動能恐將難以為繼。
至於實體基礎設施的惡化,則反應在國際能源總署(International Energy Agency,IEA)的最新分析數據(WEF 有將此數據收錄於最新能源轉型指數報告中)。據該數據顯示,目前全球有超過 2,500GW 的專案(涵蓋再生能源、儲能,以及資料中心等大型新增用電負載)排在全球電網連接隊列中。
[ 加入 CIO Taiwan 官方 LINE、Facebook 與 LinkedIn,與全球 CIO 同步獲取精華見解 ]
最明顯的區域性專案卡關訊號出現在美國德州,德州電力可靠度委員會(Electric Reliability Council of Texas,ERCOT)正追蹤超過 438GW 的大型用電負載併網申請案,其中近 90% 來自資料中心。
面對這種時程錯配帶來的挑戰,各大雲端巨頭繞開以往慣用的再生能源購電協議(PPA),而直接押注於穩定的供電能力上,藉此繞開已經壅塞的公共電網排隊機制。
例如 Amazon 一方面收購一座鄰近核電設施園區,也透過雪佛龍(Chevron)名為「Project Kilby」的專案安排專屬天然氣發電供應,長期合作下供電規模將逐步提升至 2.67GW。至於 Google 已承諾部署多座小型模組化反應爐(SMR),預計於 2030 年左右開始供電。此外,微軟則簽署一份為期 20 年的協議,支持一座核電機組重新啟用,目標於 2028 年投入運轉。
當前電網結合多種發電來源,太陽能與儲能將占 58% 新增發電量
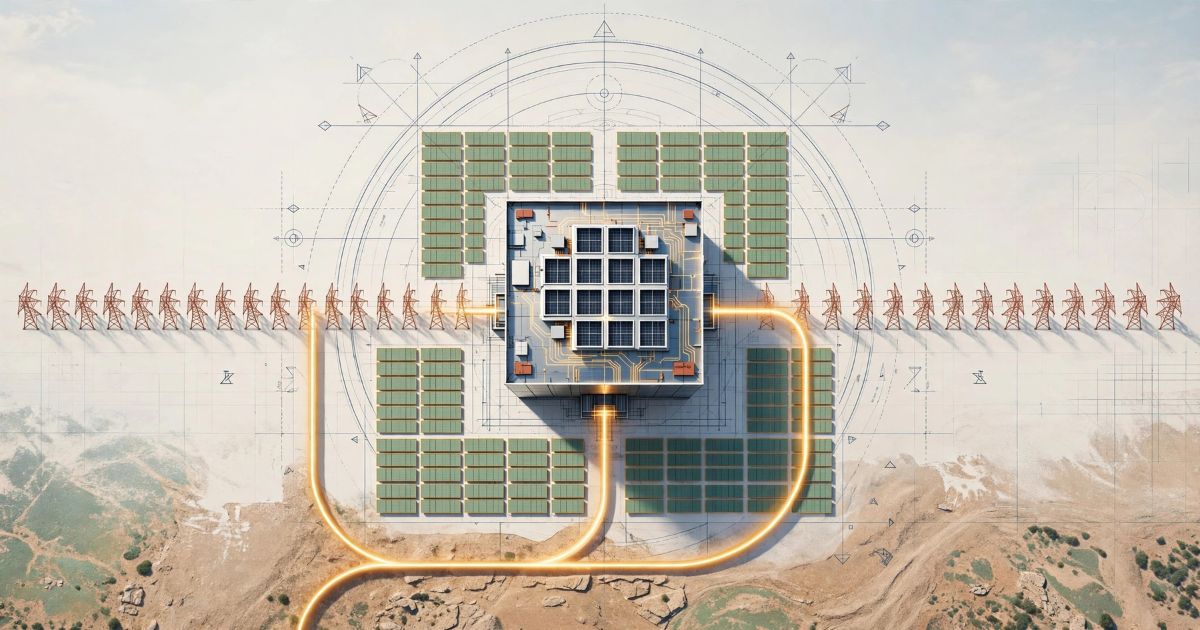
事實上,雲端巨頭並不會一面倒的完全避開 PPA 模式,而會視狀況採兩手策略,儘管透過購買再生能源來抵銷碳排放的做法一直存在爭議。其中,Google 已同意購買阿肯色州(Arkansas)「Steel River Energy Center」太陽能發電廠計畫的全部電力產出,以抵銷其化石燃料所造成的碳排放。該計畫預計在 2029 年正式投入營運,待專案完工後,太陽能發電容量將從初期的 1.6GW 提升至 2.5GW,儲能容量也將從 2GWh 增加至 2.9GWh。此次合作採用的是 VPPA 虛擬購電協議,亦即 Google 將以固定價格支付該專案所生產的電力費用,但實際上並不接收這些電力。
由於資料中心需要持續不間斷供電,因此通常無法直接依賴間歇性的再生能源。因此,大多數資料中心都是接入電網供電,以確保供電不中斷。電網本身結合了天然氣、再生能源、燃煤與核能等多種發電來源,並搭配現場電源設備(多半是燃氣渦輪機與燃氣引擎)提供持續供電。因此,Google 仍依靠傳統電網為資料中心供電。
[ 推薦閱讀:全球資料中心資本支出上看 50 兆美元 電力、GPU成 AI 布局關鍵 ]
隨著科技巨頭的用電量快速攀升,一些公司也坦言,要維持原有的潔淨能源承諾正變得愈來愈困難。Google 在其 2026 年環境報告中表示,要實現其雄心勃勃因應氣候變遷的「登月計畫」,難度正持續增加。
根據美國能源資訊管理局(Energy Information Administration,EIA)的預測,到了 2050 年,美國整體電力需求將增加 25% 至 50%。其中,Google 表示,其用電量在 2025 年創下歷史新高,大幅增加 37%;而微軟的用電量則成長了 24%。不斷成長的電力需求,正帶動 Steel River 等大型專案的發展。
再生能源倡議人士表示,在 2026 年至 2030 年間,太陽能與儲能將占所有新增發電裝置容量的 58%,這是因為它們比起其他發電方式的建設速度更快、成本也更低。
2030 全球再生能源增加 60%,發揮能源與 AI 相互賦能之雙重效益
根據 IEA 的預測,到 2030 年,全球來自再生能源的發電量將增加 60%,占全球總發電量的 45%。然而,市場研究與顧問公司 Wood Mackenzie 歐洲電力與再生能源研究總監 Peter Osbaldstone 認為,如何將這些具有間歇性的電力供應整合到電力市場中,已然成為當前急迫待解的難題之一。而且這樣的整合壓力會進一步轉化為價格壓力,這會削弱投資的經濟效益,使支持去碳化電力組合的過程變得更加困難,也讓政府必須承擔更高的成本。
隨著 AI 帶動的電力需求持續成長,市場觀察人士正將目光投向化石燃料,以突破當前的能源瓶頸。創投公司 Norrsken 合夥人 Agate Freimane 表示,重新啟用化石燃料能源只是協助 AI 順利推展的「短期權宜之計」,但從長遠來看,再生能源才是唯一能夠勝出的道路。
有識之士認為,AI 也可能成為打造更智慧儲能系統的關鍵推動力量,使儲能管理更加高效。根據 IEA 一份報告指出,AI 驅動的資料分析可改善規劃、專案設計以及即時營運決策,進而降低燃料消耗、減少二氧化碳排放,並延長設備資產的使用壽命。
歐盟執委會正寄望於這樣的效益,並將其概括為所謂的「能源賦能 AI」、「AI 賦能能源」的雙重潛力,希望能在整個能源系統中發揮作用。歐盟執委會發言人表示,即將發布的能源領域數位化與 AI 發展路線圖,將「加速能源產業導入數位化與 AI,同時提升能源效率及整體系統的可靠性。
(本文授權非營利轉載,請註明出處:CIO Taiwan)