文/蔡孟凌‧校訂╱CIO 編輯室
渣打銀行在 2026 年 9 月 3 日宣布在阿聯酋推出機構客戶比特幣與以太幣現貨交易。客戶可以透過銀行既有的外匯介面交易,並選擇渣打或其他保管機構進行結算。渣打在 2024 年 9 月已於當地推出數位資產保管服務,這次則增加了交易功能。
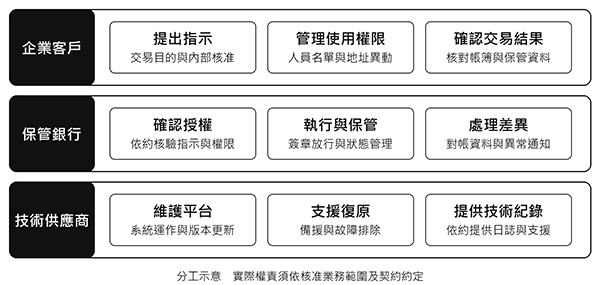
銀行需要把交易執行、資產交付與保管紀錄串接起來;客戶若選擇其他保管機構結算,雙方的作業也要能銜接。對參與試辦或準備開辦保管服務的國內銀行而言,這個案例提供了一個檢視自身規劃的切入點:客戶提出指示後,銀行承作哪些步驟,哪些需要客戶或其他機構配合?
先界定銀行承作的範圍
銀行規劃保管服務時,宜先確定服務對象與資產種類,再逐項界定服務內容。保存資產、依指示移轉、提供交易管道及代辦贖回,各自涉及不同作業與責任。即使這些功能出現在同一個網銀畫面,銀行也需要讓客戶清楚知道由誰提供,以及哪些事項不在約定範圍內。
例如,企業把穩定幣交給銀行保管,日後希望換回美元,銀行是替客戶轉出代幣,還是代客向發行人辦理贖回,就要看雙方原先約定的服務。客戶能否透過這家銀行完成贖回,應在承作時說明清楚。
[ 加入 CIO Taiwan 官方 LINE 、 Facebook 與 LinkedIn,與全球CIO同步獲取精華見解 ]
對銀行法遵與業務單位而言,應在契約及產品說明中釐清客戶、保管銀行與發行人之間的關係。資訊單位則需確認系統能呈現必要的交易與權利資料。若客戶只能看到代幣數量,卻無法判斷適用條款、可辦理的服務及限制,後續仍可能在付款或贖回時發生爭議。
銀行應與客戶及供應商約定各自的權限與責任
當銀行採用外部錢包平台時,銀行也得管理供應商對系統的操作權限。交易限額與簽章權限雖由銀行訂定,設定卻可能由供應商維護。若每筆交易都要覆核,供應商卻能自行更改這些設定,交易程序中的限制仍可能被繞過。銀行核准設定變更後,也需要有人檢查修改結果。
假設供應商要求緊急更新簽章系統,銀行已核准但尚未送出的交易就可能受影響。資訊單位需要確認更新失敗時如何恢復,營運單位則要掌握有哪些交易正在等待。如果業務單位已向客戶承諾轉出時間,就必須知道是否需要改期,並通知客戶。
服務時段也可能會影響客戶對進度的判斷。假設企業在週五晚間送出申請,銀行若沒有提供該時段的審查與簽章服務,申請就還在等待處理。系統應顯示已收件、尚待審查,避免讓客戶以為資產已經轉出。
保管資料需要支援對帳與查核
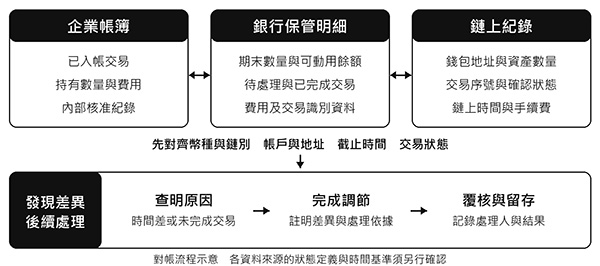
接著到了月底,尚在處理的指示可能又會影響對帳。假設企業已核准一筆轉出,銀行仍在審查;另一筆交易已送到區塊鏈網路,卻尚未達到銀行設定的確認條件。兩筆交易都不能只憑企業內部的核准紀錄判斷已經完成,銀行報表也需要讓客戶區分它們的狀態。
倘若報表只有餘額,客戶很難判斷差異的原因。因此報表還需要提供交易狀態、對應的時間與交易識別資料,讓企業能逐筆核對。手續費也要能對應到相關交易,否則企業即使確認資產已轉出,仍可能無法解釋帳上金額為何不同。
除了當下的狀態,銀行也需要保留各階段的處理紀錄。客戶若詢問某筆交易為何未在月底前完成,營運人員應能依收件、核准、送出及鏈上確認的紀錄,查明截至月底時,交易是在等待客戶補件、銀行審查,還是已送出但尚未達到銀行設定的確認條件。
開辦保管業務之前期準備作業
若夜間收到異常入金,或某條鏈暫時無法正常處理交易,銀行應事先訂定處理流程,明確指定由誰決定是否暫停相關服務、哪些人員須到位,以及如何通知受影響客戶。
另一個需要演練的情境是更換保管供應商。銀行應先確認資產移轉方式、客戶授權、資料匯出格式與未完成交易的處理;若復原必須依賴原供應商,合約與備援安排也需處理這項限制。資產完成移轉後,仍須核對新舊系統紀錄,並撤銷不再使用的權限。
[ 閱讀 蔡孟凌 所有專欄文章 ]
銀行可以在開辦前,讓業務、營運、資訊、資安、法遵、會計及稽核共同走過一筆交易:從客戶提出指示開始,經過授權、簽章、鏈上確認與對帳,再加入地址異動、系統中斷或客戶終止服務等情況。每個步驟都確認負責人、所需資料與處理時限。演練若發現有人無法取得資料,或各部門對交易是否完成有不同認定,就應先修正流程與系統,再對外承諾服務。
(本文授權非營利轉載,請註明出處:CIO Taiwan)